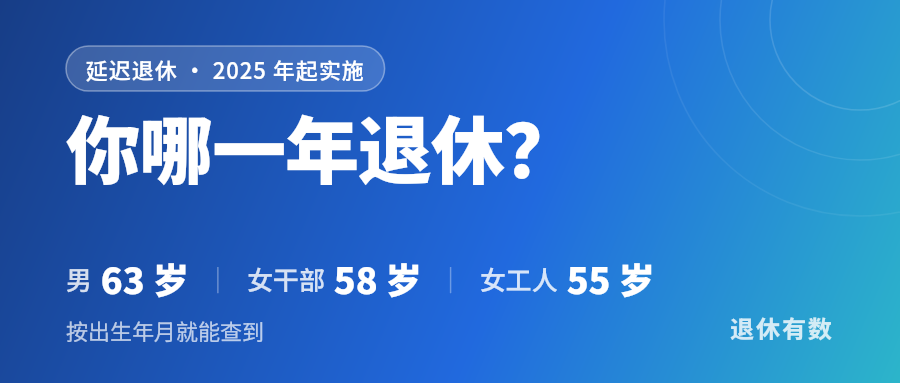
延迟退休的表,其实按出生年月就能自己推
最近被问得最多的一个问题是:我是女的,单位说我是工人岗,那我到底 50 岁退还是 55 岁退?
我说这事现在得看两样东西——你原来的法定退休年龄,和你的出生年月。对方听完更糊涂了。
不怪她。2025 年 1 月 1 日之后,退休从“一个年龄”变成了一张按出生年月排的表。今天把最容易绕晕的几个点讲清楚,你对着自己的出生年月就能推出来。
先说规则
三类人的延迟节奏不一样,这是第一个容易记混的地方。
男职工从 60 岁延到 63 岁。出生时间每往后 4 个月,退休延迟 1 个月。
原 55 岁退休的女职工女干部、管理技术岗。从 55 岁延到 58 岁,也是每 4 个月延迟 1 个月。
原 50 岁退休的女职工女工人、生产服务岗。从 50 岁延到 55 岁,出生时间每往后 2 个月就延迟 1 个月。
注意最后一行。原 50 岁这一组,节奏是别人的两倍,而且总共要延 5 年,不是 3 年。这是“女工人到底几岁退”里最常被讲错的一环。
拿两个真实的出生年月推一遍
1985 年 6 月出生 · 男性
他原来的法定退休时间是 2045 年 6 月,也就是 60 岁。从 2025 年 1 月起每 4 个月延迟 1 个月,很快就会撞上 36 个月的天花板。所以他改革后的法定退休年龄是 63 岁,具体时间是 2048 年 6 月。
1985 年 6 月出生 · 原 50 岁退休的女工人
她原定 2035 年 6 月退休,按每 2 个月延 1 个月的节奏,同样会很快到顶:延迟 60 个月,法定退休年龄变成 55 岁,时间是 2040 年 6 月。
规律是——出生越晚,延迟月数越贴近上限。1985 年往后出生的,基本都已经“顶格”了,再往后查不会有变化。
第二个坑:缴费年限也在变
这个比退休年龄更容易被漏掉。
大家嘴里说的“缴满 15 年就能领养老金”,只对 2029 年底之前退休的人成立。从 2030 年 1 月 1 日起,最低缴费年限每年提高 6 个月,一直到 2039 年变成 20 年。
关键在于,它跟着你的退休年份走,不是跟着现在走。
上面那位 1985 年 6 月出生的男性,2048 年退休,那时候的门槛已经是 20 年。
差 5 年。对断缴过、或者中途才开始缴的人来说,这 5 年往往就是“能不能按月领”的分界线。
第三个:不是只有“到点就退”一种选择
改革同时给了弹性空间。可以自愿提前,最多 3 年,但不能早于你原来的法定退休年龄;也可以往后延,最多 3 年,这个需要和单位协商一致。
还是那位 1985 年 6 月出生的男性。法定是 2048 年 6 月,弹性区间大致是 2045 年 6 月到 2051 年 6 月。
注意下限那个限制。他想提前,最早也只能到 2045 年 6 月,而不是 60 岁——“不得早于原法定退休年龄”这一条卡在那里。
这些数我是靠一张表算的
说实话,手推一遍不算难,但每个人情况不同:出生年月差一个月,退休时间就可能差一个月;女性还多一个“原 50 还是原 55”的口径问题,而这个口径在实际认定里经常有争议。
我自己算的时候嫌来回查麻烦,就做了个小程序,叫「退休有数」。把性别、出生年月、参保身份、开始缴费的年份填进去,它一次把这几件事都给出来:改革后的法定退休年龄、具体到哪年哪月、累计缴费年限、退休那一年的最低缴费年限,以及弹性退休的区间。
同一个工具里还有另外几个,逻辑是一样的。
五险一金
月薪 8000 的话,个人每月扣 1800,单位交 3016,扣完到手 6200(还没扣个税);其中公积金合计 1920,全部进你自己的账户。
公积金账户试算
按账户余额和每月缴存额,反推大概能贷多少、月供多少。
提前还款利息试算
100 万本金、还剩 240 期、年利率 3.6% 的房贷,如果提前还 20 万并选择缩短期限,大约能省 16.8 万利息,期限缩短 63 个月,差不多 5 年 3 个月。
生育和育儿待遇
从产假天数、生育津贴,到国家育儿补贴和地方一次性补贴。
微信里搜「退休有数」
不用登录 · 你填的内容只在手机本地计算
另外有一个 9.9 元的养老金精算报告,是给想看到分项拆解、逐年明细和替代率的人准备的,一次性解锁。不需要的话,完全不影响用免费的部分。
几个前提得说清楚
退休年龄那块,是按国家公布的渐进式延迟退休政策表推算的。政策依据是 2024 年 9 月 13 日全国人大常委会的决定,2025 年 1 月 1 日起施行。
但养老金金额只是区间估算,不是待遇承诺。它跟你所在省份每年公布的计发基数、你的实际缴费指数、个人账户余额、视同缴费年限都有关系,而这些数据只有你本人和当地社保经办机构才拿得全。免费版故意给一个偏宽的区间,就是为了不给你一个假的精确数字。
还有个各地不一样的地方:女性“原 50 岁还是 55 岁”的认定口径,不同地方标准不完全一致,最终以你参保地社保经办机构的认定为准。拿不准就两个口径都算一遍,看差多少,心里有数。
计发基数用的是各省 2025 年度公布值,31 个省级行政区都有。这个数每年 7 月前后调整,所以它是个会变的数,别当成长期有效。
最后
退休这件事,与其在群里听人说,不如花十秒钟把自己的出生年月填进去,看一眼自己那一栏。
数字是多少就是多少。早点知道,至少能提前安排——要不要接着缴、要不要补缴、能不能接受提前或者延后。
本文涉及的计算结果均为规划参考,不构成政策解读、金融或投资建议,实际以当地人社部门核定为准。